Hoe kaartbetalingen werken
Kaartbetalingen zijn de standaard geworden in de moderne horeca. Gasten verwachten snel en makkelijk te kunnen betalen, of ze nu aan tafel bestellen, aan de toonbank, of via een zelfbedieningskiosk.
Het betalen zelf duurt maar een paar seconden, maar er werken meerdere systemen achter de schermen samen om de transactie af te ronden. Banken, kaartnetwerken en betaalproviders spelen elk een rol om ervoor te zorgen dat het geld veilig van de klant naar het restaurant gaat.
Begrijpen hoe dit proces werkt, helpt horecabedrijven om meer inzicht te krijgen in hun transactiekosten en betaalopzet
Waaruit bestaat een kaarttransactiekost?
Elke kaartbetaling bestaat uit drie verschillende kostencomponenten. Samen vormen ze de totale transactiekost.
Interchange-kosten
De interchange-kosten worden betaald aan de bank die de kaart van de klant heeft uitgegeven. Deze bank is verantwoordelijk voor het goedkeuren van de betaling en het beheren van risico’s zoals fraude.
Interchange-kosten vormen meestal het grootste deel van de transactiekosten.
Schemekosten
De schemekosten worden gerekend door het kaartnetwerk dat de transactie verwerkt. Bekende voorbeelden zijn Visa en Mastercard. Deze netwerken zorgen voor de infrastructuur die banken en betaalproviders met elkaar verbindt.
Acquirerkosten
De acquirerkosten worden gerekend door de betaalprovider die de betaling voor het bedrijf verwerkt. Deze kosten dekken de technische verwerking van de transactie en de betaaldienst zelf.
Samen bepalen deze drie componenten de uiteindelijke kosten van een kaartbetaling.
Waarom kaartkosten verschillen
Kaarttransactiekosten zijn niet voor elke betaling gelijk. Meerdere factoren bepalen de uiteindelijke kosten.
Kaarttype
Verschillende kaarttypes hebben verschillende kosten. Debetkaarten hebben meestal lagere kosten, terwijl creditcards en zakelijke kaarten vaak hogere kosten hebben.
Betaalmethode
Betalingen die persoonlijk worden gedaan, hebben over het algemeen lagere kosten dan online betalingen. Dat komt vooral doordat het risico op fraude lager is wanneer de kaart fysiek aanwezig is.
Land van de kaart
Transacties met kaarten die in een ander land zijn uitgegeven, kunnen hogere kosten hebben dan binnenlandse betalingen.
Kaartnetwerk
Verschillende netwerken, zoals Visa of Mastercard, gebruiken hun eigen interchange-structuren, die de transactiekosten licht kunnen beïnvloeden.
Waarom betalingstransparantie belangrijk is voor restaurants
Voor horecabedrijven vormen kaartbetalingen een groot deel van de dagelijkse transacties. Duidelijk inzicht in hoe deze betalingen werken, helpt ondernemers betere beslissingen te nemen over hun betaalopzet.
Transparante prijsstructuren maken het makkelijker om te begrijpen waar kosten vandaan komen en hoe betaalproviders transactiekosten berekenen. Deze duidelijkheid stelt restaurants in staat oplossingen te vergelijken en hun operationele kosten beter onder controle te houden.
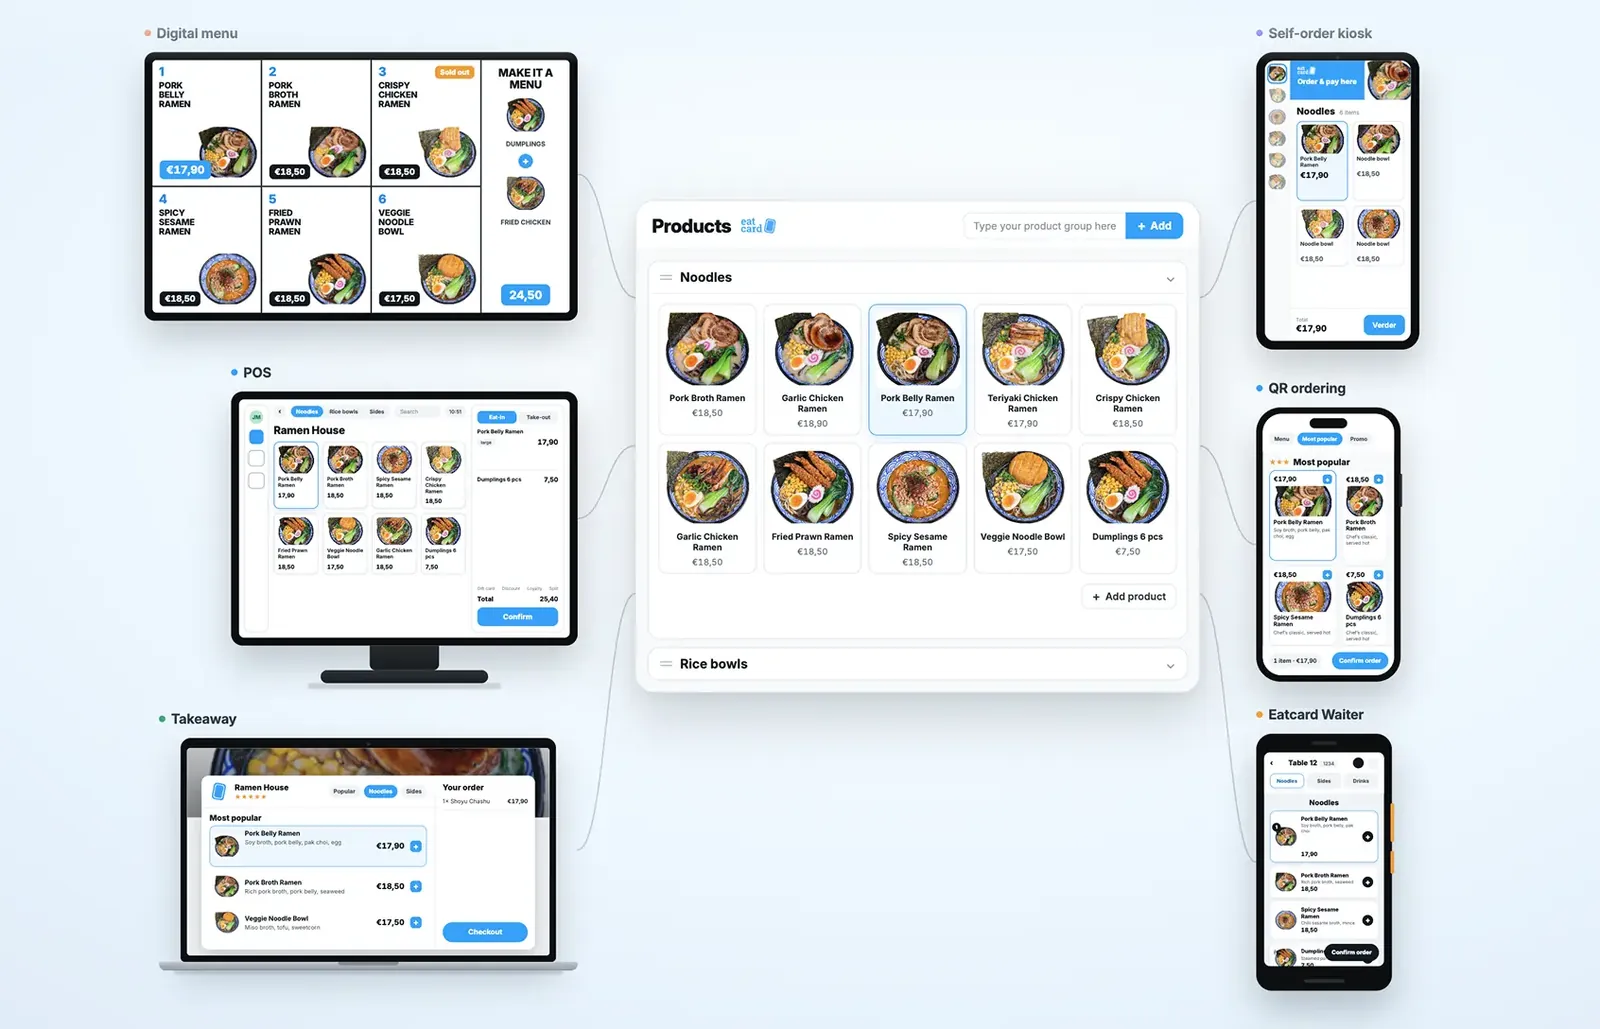
Nu digitaal bestellen, QR-betalingen en self-servicetechnologie in de horeca blijven groeien, wordt een goed gestructureerd betaalsysteem steeds belangrijker voor de totale werkwijze van een restaurant.